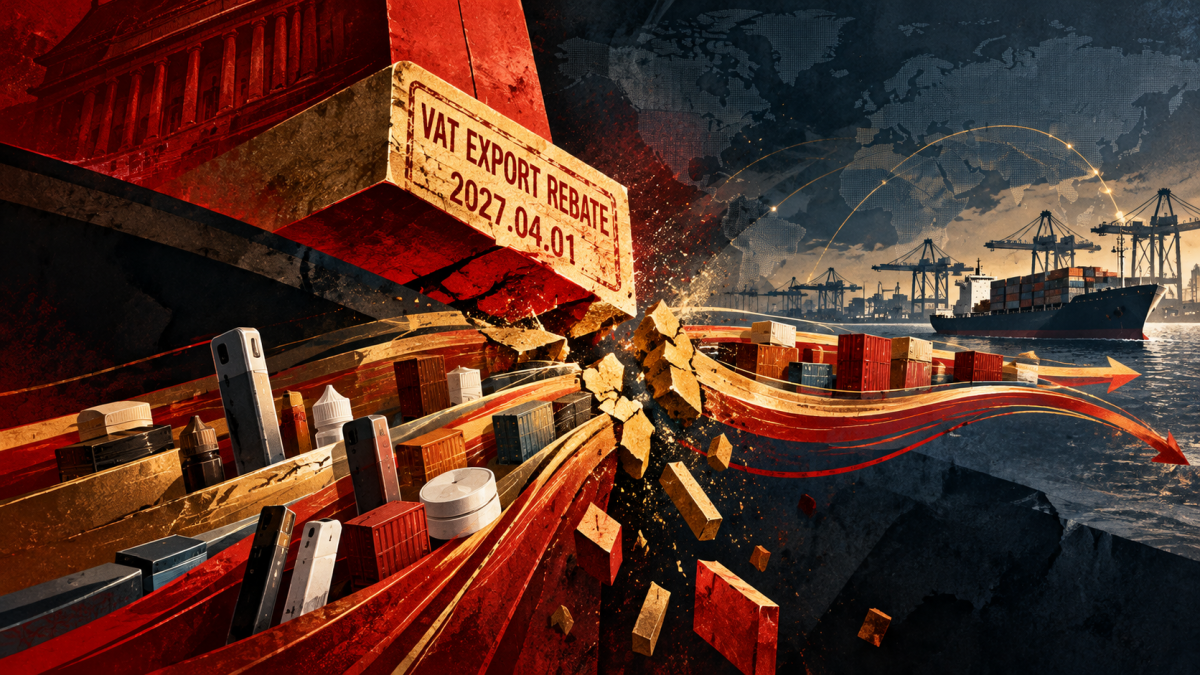
中国财政部、国家税务总局于2026年10月12日发布公告,决定自2027年4月1日起取消Vape电子烟雾化设备、烟碱及其盐和部分非燃烧吸用产品的增值税出口退税。此前,中国已于2026年4月取消含尼古丁电子烟产品及8543400090项下设备的出口退税,后者目前实际主要对应HTPs加热烟草设备。
本次取消出口退税的4项商品编码:8543400010(Vape设备、空POD等)、29397910(烟碱及其盐)、24041910和24041990(两类非燃烧吸用产品)。2026年4月实施的上一轮政策已取消2404120000及8543400090项下产品的出口退税,分别涉及一次性电子烟、含烟油POD、瓶装烟油,以及目前实际对应HTPs的设备类别。
根据2026年第29号公告附件2,自2027年4月1日起,以下4项烟草及尼古丁相关商品不再适用增值税出口退税:
| HS商品编码 | 官方商品名称 | 产业内对应的实际产品品类 |
|---|---|---|
| 8543400010 | 可将税目24041200所列产品中的雾化物雾化为可吸入气溶胶的设备及装置,无论是否配有烟弹 | Vape电子烟设备、空POD等 |
| 29397910 | 烟碱及其盐 | 尼古丁原料、尼古丁盐等 |
| 24041910 | 含烟草代用品的非经燃烧吸用的产品,且不含烟草、再造(均化)烟草、尼古丁 | 具体产品品类待核实 |
| 24041990 | 其他非经燃烧吸用的尼古丁代用品 | 六甲基尼古丁等替代成分相关的非燃烧吸用成品,非专属编码 |
今年1月公布了首轮涉及电子烟相关产品的增值税出口退税调整,其中,涉及电子烟及相关设备的主要商品编码为2404120000和8543400090。海关商品归类信息中,2404120000在电子烟产业中实际对应一次性电子烟、含烟油POD及瓶装烟油等产品。8543400090的官方名称为“其他电子烟及类似的个人电子雾化设备”。尽管名称中包含“电子烟”,但该编码目前对应的产品为HTPs加热烟草设备。
前后两轮政策已分别将含尼古丁电子烟产品、HTPs设备、Vape设备及尼古丁原料等商品类别纳入出口退税取消范围,涉及的主要商品编码及实际产品类别如下:
| 取消退税生效时间 | HS商品编码 | 官方HS商品描述 | 产业内对应的实际产品品类 |
|---|---|---|---|
| 2026年4月1日 | 2404120000 | 不含烟草或再造烟草、含尼古丁的非经燃烧吸用的产品 | 一次性电子烟、含烟油POD、瓶装烟油 |
| 2026年4月1日 | 8543400090 | 其他电子烟及类似的个人电子雾化设备 | HTPs加热烟草设备 |
| 2027年4月1日 | 8543400010 | 可将税目24041200所列产品中的雾化物雾化为可吸入气溶胶的设备及装置,无论是否配有烟弹 | Vape电子烟设备、空POD等 |
| 2027年4月1日 | 29397910 | 烟碱及其盐 | 尼古丁原料、尼古丁盐等 |
| 2027年4月1日 | 24041910 | 含烟草代用品的非经燃烧吸用的产品,且不含烟草、再造(均化)烟草、尼古丁 | 具体产品品类待核实 |
| 2027年4月1日 | 24041990 | 其他非经燃烧吸用的尼古丁代用品 | 六甲基尼古丁等替代成分相关的非燃烧吸用成品,非专属编码 |
财政部、国家税务总局2026年第29号公告明确,对本次调整涉及、且征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。并且根据政策解读,本轮新增4项相关商品编码的取消退税政策将以2027年4月1日为生效节点。
参考来源:国家税务总局/2Firsts数据洞察
 客服1